- 입력 2026.11.08 13:40
- 수정 2026.11.08 13:45
삼성증권 232억 원대 펀드 부당권유 임원 제재 취소
사후 배상 합의 앞세워 본점 책임 지웠다는 비판
금감원 항소 여부 및 내부통제 징계 기준 정비 과제
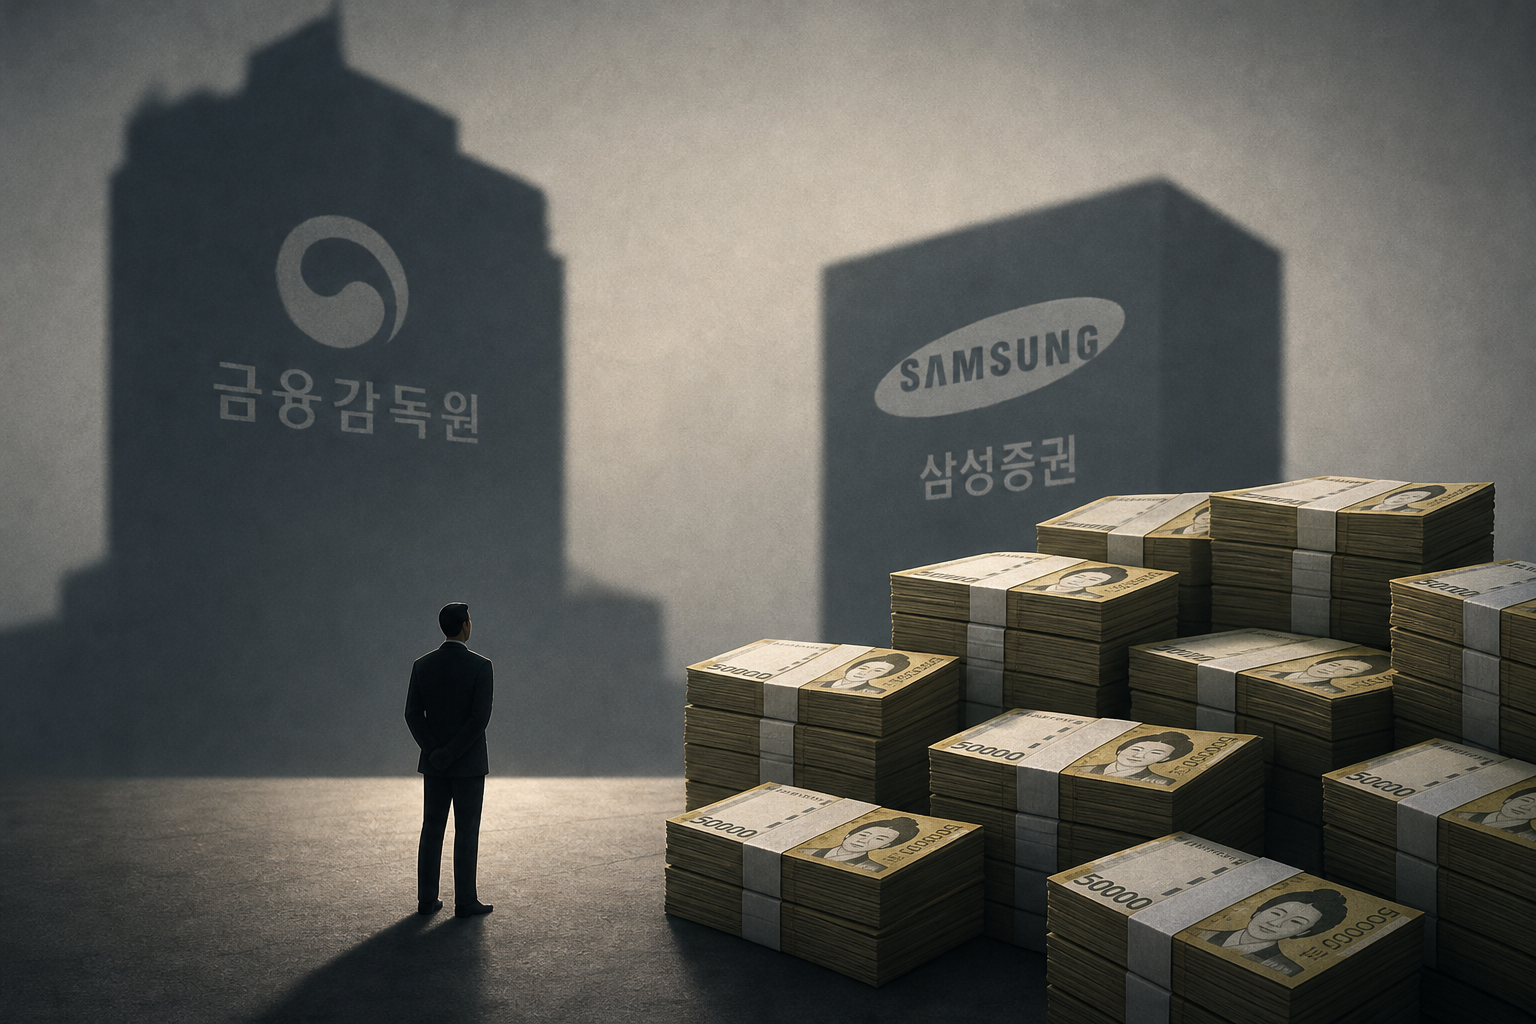
금융회사가 본점 차원에서 판매자료를 왜곡해 위험 상품을 팔았더라도 사후 합의와 금전 배상만 마치면 책임 임원의 법적 제재마저 무력화될 수 있다는 사법부의 판단이 나왔다. 서울행정법원 행정12부는 10월 22일 삼성증권 A 전 CPC전략실장이 금융감독원장을 상대로 낸 금융투자업자 퇴직직원 조치 통보처분 취소 청구 소송에서 원고 승소로 판결했다. 금융사의 상품 설계 및 판매 실태 감독 부실을 돈으로 사후 수습하면 징계 수위를 낮춰야 한다는 논리가 인정되면서, 내부통제와 책임경영을 강화하려던 규제 체계에 적지 않은 구멍이 생겼다는 지적이 나온다.
사건의 발단은 2019년 6~8월 삼성증권이 판매한 펀드의 부당권유 정황이다. 당시 삼성증권은 원금 회수 가능성이 불확실한 ‘삼성신탁 TA아시아무역금융펀드 3종’을 원금 회수가 확실하다고 오인할 수 있는 내용으로 투자를 권유해 전문투자자 10명에게 총 11건, 232억 원 규모로 판매했다. 이후 2020년 펀드 환매가 중단되며 대규모 손실이 발생했다. 금융감독원은 2022년 수시검사를 통해 이를 자본시장법상 부당권유 금지 의무 위반으로 적발하고, 2025년 5월 15일 당시 감독 책임자인 A 전 CPC전략실장에게 감봉 3개월 상당의 퇴직자 조치를 통보했다. 감봉 처분이 확정될 경우 금융사 지배구조법에 따라 3년간 임원 취임이 제한된다.
법원은 금감원의 처분이 재량권을 일탈하고 남용해 위법하다고 판단했다. 제재 사전 통지 이전인 2025년 3월 삼성증권이 피해자 10명 중 9명과 1,213만 달러(달러 기준 투자금의 80%) 규모로 합의하고 배상한 점을 처분 수위에 반영하지 않았다는 점이 핵심 근거다. 또한 재판부는 신한투자증권(473억 원), KB증권(167억 원), NH투자증권(6,974억 원) 등 다른 대형 증권사들의 사모펀드 불완전판매 사태와 비교해 상대적으로 피해 규모가 작고 전원 전문투자자였다는 점, 삼성증권에 내려진 기관제재가 기관경고에 머물렀다는 점을 들어 징계의 형평성 위반을 지적했다.
하지만 이번 판결을 금융사의 내부통제 관점에서 보면 도덕적 해이를 부를 수 있다는 한계가 뚜렷하다. 이번 사건은 일선 영업 직원의 단순 일탈이 아니라, 본점 차원에서 상품 판매자료 자체를 사실과 다르게 왜곡 기재해 발생한 구조적 문제였다. 판매 상품의 신용위험을 투명하게 고지하지 않고 자의적으로 안전한 상품인 양 포장해 유통한 것은 기본적 시장 신용을 저버린 행위다. 그럼에도 회사의 막대한 자금력으로 사후 합의를 이끌어냈다는 이유만으로 총괄 임원의 신분상 제재까지 과도하다고 면죄부를 주는 것은 위험한 선례가 될 수 있다.
사후 합의와 피해 규모만을 잣대로 삼은 비교 방식에도 비판이 제기된다. 법원의 논리대로라면 피해 규모가 수백억 원대 수준이고 사후 배상이 원활히 이뤄지면 임원급에 대한 실효적 징계가 사실상 불가능해진다. 대형 금융사일수록 무리하게 위험 상품을 유통한 뒤 문제가 터지면 사후 합의를 통해 경영진의 책임을 손쉽게 지워버리는 악순환이 고착될 우려가 크다. 더욱이 금융당국이 위반 시점으로부터 약 5년 9개월이나 지난 2025년에서야 징계를 내리며 적시성을 잃었고, 이 과정에서 금융사가 시간을 벌어 법적 리스크를 희석할 수 있는 빌미를 준 것도 뼈아픈 대목이다.
펀드 부실로 훼손된 자본시장의 규율은 사후에 돈을 물어준다고 해서 온전히 복구되지 않는다. 내부 신용위험 통제 체계가 합의금 규모에 따라 흔들리고 임원 면책의 도구로 쓰이는 구조를 바로잡는 것이 시급하다. 향후 금감원이 항소심을 통해 불완전판매 감독 책임의 법리를 어떻게 정립할지, 그리고 제재 시차를 줄이고 내부통제 부실 징계 기준을 어떻게 정비할지가 시장 신뢰 회복의 핵심 지표가 될 것이다.
※ 이 기사는 랑펀미디어 AI 시스템을 통해 수집된 정보를 바탕으로 작성되었습니다.