- 입력 2026.11.02 10:12
- 수정 2026.11.02 10:20
강원 소상공인 대출 25조 원 돌파∙개인회생 폭증
신규 빚 67.9% 비은행권 쏠려 신용 질 급격히 악화
단순 만기 연장 멈추고 과감한 채무 재조정 나설 시점
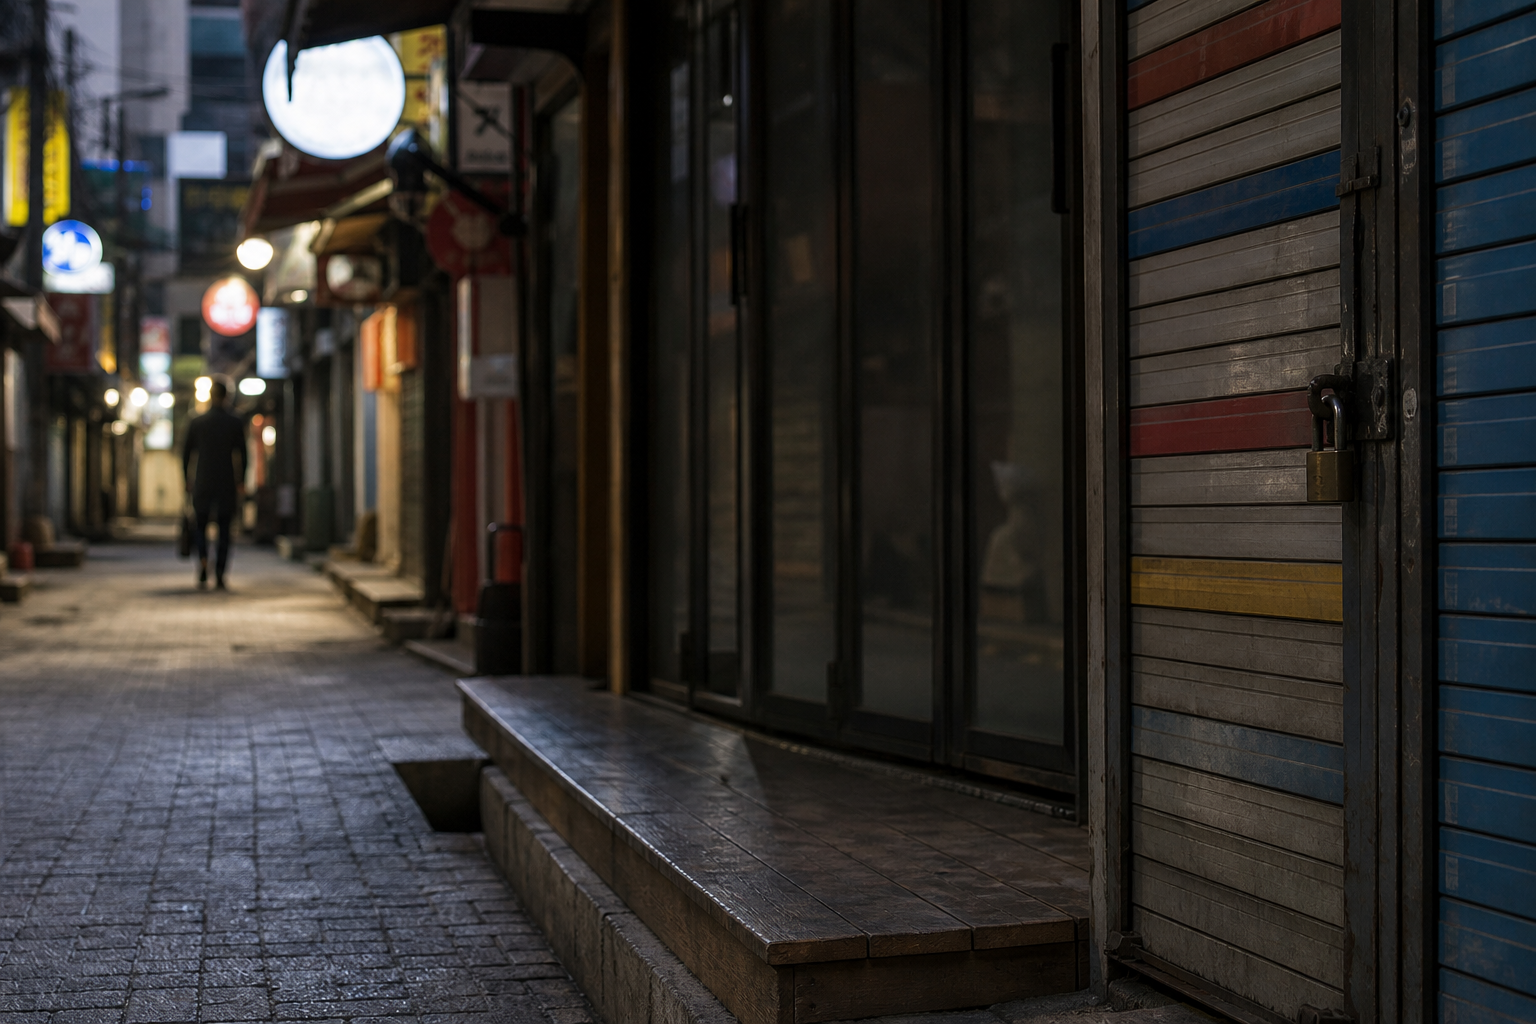
강원지역 소상공인들의 부채가 임계점을 넘어 법원 개인회생 신청이 폭발적으로 늘고 있다. 한국은행의 경고에도 지자체와 정치권이 상환 유예나 만기 연장 같은 미봉책에 머무르면서, 한계 차주의 부실을 구조적으로 키우고 있다는 지적이 나온다.
2일 지역 법조계와 금융권에 따르면 춘천지방법원에 접수된 개인회생 신청 건수는 지난해 3,094건에 달하며 처음으로 3,000건을 넘어섰다. 이는 2022년의 1,798건과 비교해 72.1% 폭증한 수치다. 올해 들어서도 9월 말까지 2,621건이 접수됐고, 6월부터 9월까지 4개월 동안에만 1,278건이 쏠리는 등 증가세가 꺾이지 않고 있다. 개인회생은 일정 수준 이상의 소득이 담보돼야 법원의 인가를 받을 수 있는 제도다. 비교적 정상적인 현금흐름을 유지하던 경제주체들마저 벼랑 끝으로 밀려나고 있음을 명확히 보여준다.
더 심각한 대목은 차주들의 신용 질이 급속도로 악화하고 있다는 점이다. 한국은행 강원본부가 분석한 결과를 보면 올해 1분기 말 강원지역 자영업자 대출 잔액은 25조 원으로, 코로나19 발생 이전인 2019년 말 13조 3,000억 원 대비 약 88% 불어났다. 특히 2024년 말 대비 대출 잔액 증가율은 9.1%에 달해 전국 17개 시도 가운데 세 번째로 높은 증가 속도를 보였다.
대출의 질적 구조는 한계 수준에 도달했다. 2019년 말 이후 늘어난 강원지역 자영업자 부채 증가분 11조 7,000억 원 가운데 67.9%가 저축은행, 상호금융 등 제2금융권 대출로 유입됐다. 그 결과 전체 자영업 대출 잔액 중 제2금융권 비중은 2019년 말 36.0%에서 올해 1분기 말 51.0%로 치솟으며 은행권 비중을 완전히 역전했다. 전국 평균 비은행 대출 비중인 32.9%를 20%포인트 가까이 웃도는 수치다. 은행권의 신용 평가 강화로 문턱을 넘지 못한 영세 사업자들이 연 10% 안팎의 고금리 비은행 대출로 대거 밀려났다는 의미다.
취약차주에 집중된 신용 위험은 이미 폭발적인 수치로 드러나고 있다. 다중채무자이면서 저소득이나 저신용 구간에 속하는 취약 자영업자의 대출 잔액은 2조 7,000억 원(약 1만 4,000명)으로 집계됐으며, 이들의 연체율은 16.44%까지 치솟았다. 통상적인 정상 여신 관리가 불가능한 단계에 진입한 셈이다. 여기에 소득 회복 탄력성이 현저히 떨어지는 60대 이상 고령 차주의 대출 비중마저 2019년 말 22.2%에서 올해 1분기 말 37.3%로 크게 확대됐다. 은퇴 이후 생계형으로 뛰어든 고령 자영업자들이 원리금 상환 압박을 견디지 못하고 다중채무의 덫에 갇히는 구조다.
이런 부실 징후에도 지자체와 정치권이 내놓는 해법은 단기 유동성 공급과 대출 연장, 상환 유예 등 대증적 처방에 치우쳐 있다. 강원도와 일선 시군은 저금리 대환이나 상환 유예 확대를 거듭 주문하고 있으나, 이는 이자 부담을 감당할 수 없는 한계 차주들의 부실 확정을 인위적으로 늦추는 미봉책에 불과하다. 자금난을 겪는 소상공인에게 상환 유예를 반복해 제공할 경우 다중채무 구조가 더욱 꼬이고 누적된 금융비용이 눈덩이처럼 불어나, 결국 법원 회생이나 파산 단계에서 채권 금융기관의 손실률을 한층 끌어올리는 악순환을 유발할 뿐이다.
강원 경제의 펀더멘털 역시 부채 흡수 여력을 받쳐주지 못하고 있다. 지역 경제의 중심축인 건설업은 부동산 프로젝트파이낸싱(PF) 부실 여파로 극심한 냉각기에 진입했고, 대면 서비스업은 내수 부진과 소비 위축으로 현금 창출 능력을 상실했다. 부채를 떠받쳐줄 실물 경기의 반등이 요원한 상황에서 금융 지원만으로 버티게 하는 구조는 지역 금융기관의 건전성마저 동반 침몰시킬 위험이 크다. 제2금융권의 건전성 관리 실패는 지역 내 소상공인을 향한 신규 신용 공급을 전면 중단시키는 신용경색으로 이어질 수밖에 없다.
결국 지금 필요한 조치는 연명 위주의 금융 수혈이 아닌 정교한 채무 재조정과 과감한 구조조정이다. 회생 가능성이 있는 상인에게는 실효성 있는 원금 감면 프로그램을 조기에 가동하되, 자생력을 상실한 한계 사업자에 대해서는 무리한 대출 연장 대신 안전하게 폐업하고 노동시장으로 재진입할 수 있도록 전직과 취업 지원을 결합한 연착륙 경로를 마련해야 한다. 부실의 뇌관을 제때 해체하지 않고 빚 폭탄 돌리기를 지속해서는 지역 금융과 지방재정 전반이 걷잡을 수 없는 신용 충격에 직면하게 될 것이다.