- 입력 2026.10.29 18:02
- 수정 2026.10.29 18:10
3년 만에 발행 잔액 22조 원 돌파하며 대체 자금 조달 수단으로 급부상
회계상 부채 숨길 수 있으나 기초 자산 주가 하락 시 대규모 정산 손실 발생
실질 차입금 분류 규제 강화 및 증거금 추가 납입 여부가 유동성 좌우할 변수
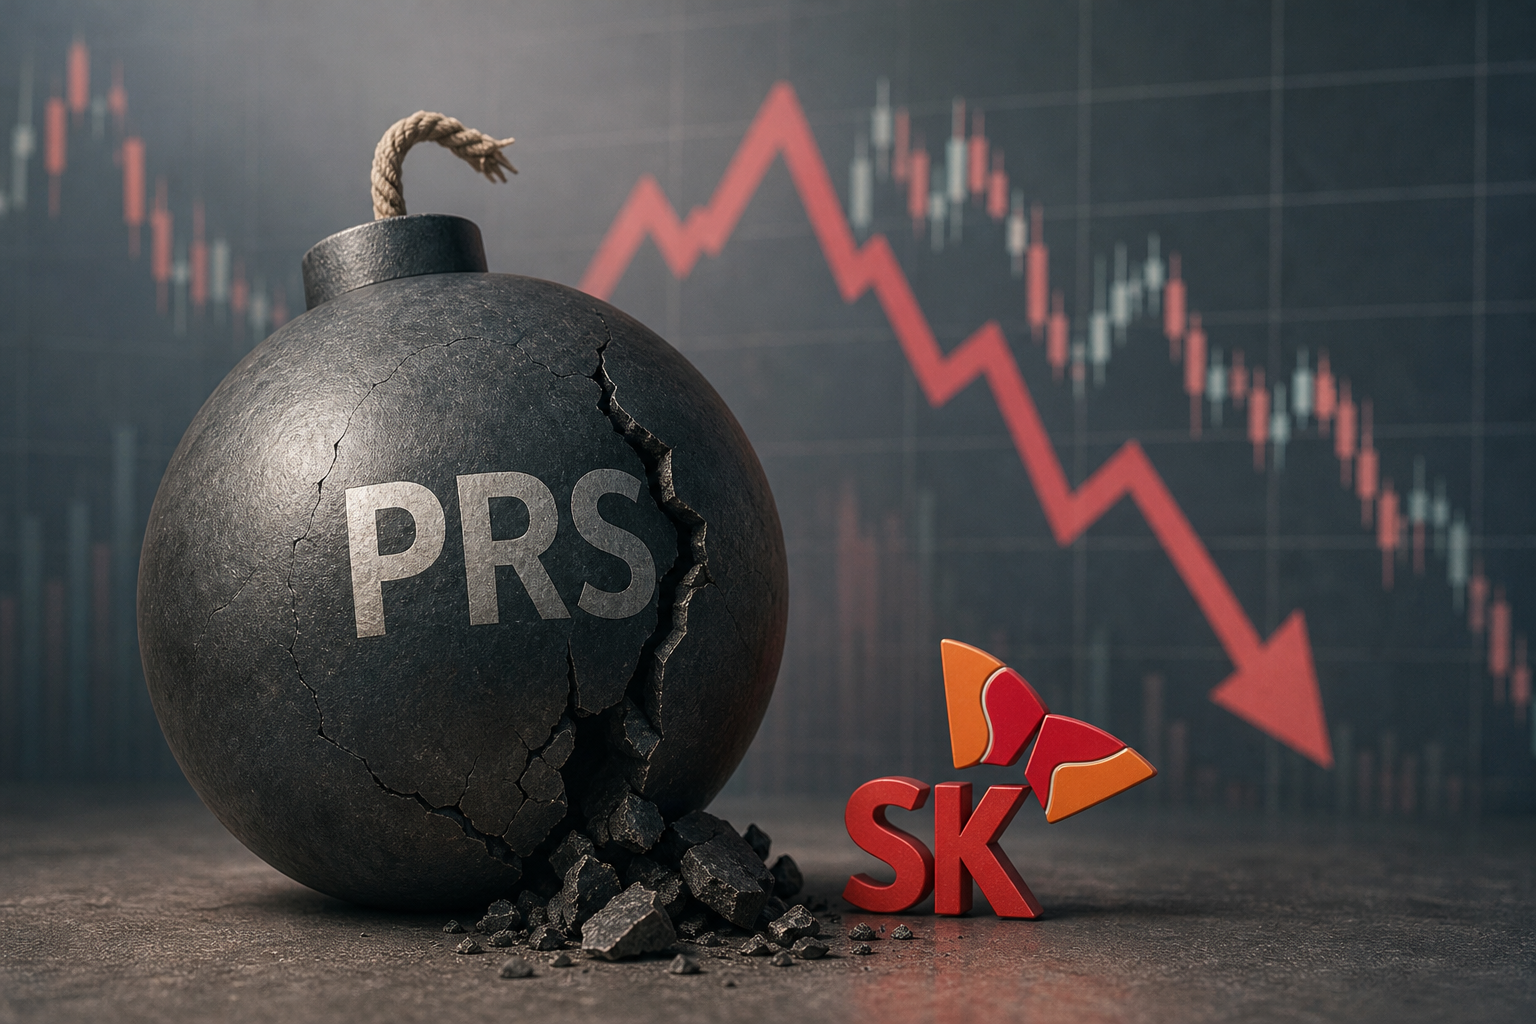
기업들이 보유 주식을 활용해 자금을 조달하는 주가수익스왑(PRS) 시장이 최근 3년 새 폭발적으로 팽창했다. 재무제표에 차입금으로 잡히지 않는 이점 덕분에 대규모 자금이 필요한 대기업집단을 중심으로 발행이 쏟아졌다. 하지만 주식 시장 변동성이 커지면서 주가 하락에 따른 대규모 정산 손실과 현금 유출 위기가 기업들의 숨은 재무 뇌관으로 떠올랐다.
한국신용평가는 28일 이 같은 내용을 담은 분석 보고서를 내고 관련 유동성 위험을 경고했다. 보고서에 따르면 2023년까지 1조 원을 밑돌던 국내 계약 잔액은 지난 9월 기준 22조 원 규모로 폭증했다.
PRS는 기초 자산인 주식을 매각해 자금을 확보하되, 향후 주가 변동에 따른 손익은 기업이 정산하는 파생 상품 결합 거래다. 법적으로는 지분을 넘겨 돈을 받는 매각 형식을 취하지만, 경제적 실질은 주가를 담보로 돈을 빌리는 차입금과 같다.
이런 부외 차입성 조달이 단기간에 급증한 배경에는 수요와 공급의 이해관계가 맞아떨어진 결과가 작용했다. 지주사나 대기업은 회계상 부채 비율을 높이지 않고도 신규 투자 재원을 마련할 수 있다. 반면 자금을 공급하는 증권사는 부동산 프로젝트파이낸싱(PF) 시장이 위축되자, 원금이 보전되고 약정 수익을 낼 수 있는 새로운 구조화 금융 상품으로 이를 적극적으로 편입했다.
실제 조달 자금은 대규모 투자가 필요하거나 업황 부진으로 압박을 받는 업종에 집중됐다. 누적 발행액 기준 지주회사가 25.1%를 차지한 가운데, 2차전지(20.0%)와 석유화학(19.4%)의 비중이 높았다.
그룹별 누적 계약 규모를 보면 SK가 7조 3,000억 원으로 가장 컸다. 이어 한화 3조 6,000억 원, 포스코 2조 5,000억 원, LG 2조 원, 롯데 1조 8,000억 원 순으로 집계됐다. 특히 SK는 비상장 자회사인 SK온 등의 신주를 활용한 증자형 비중이 압도적으로 높았다. 롯데와 한화는 비상장 주식이나 해외 법인 지분을 담보로 한 계약 비중이 높아 향후 가치 평가와 처분 과정에서 불확실성이 크다는 평가를 받는다.
가장 큰 한계는 재무제표에 드러나지 않는 잠재적 상환 부담이다. 주가가 오르면 기업이 이익을 보지만, 주가가 기준가보다 떨어지면 그 차액만큼 투자자에게 현금으로 물어줘야 한다. 최근 국내 증시 변동성이 확대되면서 이 같은 위험은 이미 현실화하고 있다. SK그룹의 경우 배터리와 에너지 관련 기초 자산의 가치 하락으로 지난 6월 말 기준 관련 파생 상품 부채만 약 2조 3,000억 원까지 치솟았다.
계약서에 숨겨진 각종 단서 조항(트리거)도 기업의 자금줄을 옥죄는 요인이다. 주가나 담보 가치가 급락하면 즉각적인 현금 담보를 요구하는 마진콜이 발동된다. 발행 기업의 신용등급이 하락하거나 대주주가 지분을 팔 때 투자자 보유 주식도 함께 팔도록 요구하는 동반 매각 청구권 등이 행사되면, 기업은 예상치 못한 대규모 현금 유출 사태를 맞을 수 있다.
다른 부외 차입 수단과 비교할 때 단기 유동성 압박이 더 거세게 올 수 있다는 점도 문제다. 총수익스왑(TRS)이 기초 자산의 배당과 이자 등 총수익을 교환하며 다방면의 시장 위험을 나누는 반면, 해당 구조는 오로지 주가 등락이라는 단일 지표에 의해 대규모 정산액이 결정된다. 또한 신종자본증권이 주로 발행사 자체의 차환 위험에 그치는 것과 달리, 자회사의 사업 위험이 모회사의 재무 부담으로 곧바로 전이되는 구조적 취약성을 지닌다. 복수의 계열사가 동시다발적으로 자금을 끌어다 쓴 상황에서 증시 충격이 닥치면 그룹 전체의 지원 여력이 급격히 떨어질 수밖에 없다.
금융 당국과 회계 기준 제정 기구가 관련 회계 처리 기준을 깐깐하게 들여다보고 있는 점은 향후 핵심 관전 포인트다. 거래의 법적 형식보다 실질적인 가격 위험 통제권을 따져 이를 '매각'이 아닌 '차입'으로 분류해야 한다는 유권 해석이 늘고 있다.
기존 계약 잔액이 모두 실질 차입금으로 재분류될 경우, 주요 발행 기업들의 부채 비율이 급등하고 이자 상환 능력을 보여주는 지표는 눈에 띄게 악화할 전망이다. 결국 대기업 재무 건전성의 성패는 회계 기준 변경에 따른 차입금 인식 규모, 주가 하락 방어 및 마진콜 대응을 위한 그룹 차원의 여유 자금 확보 수준, 그리고 도래할 대규모 계약의 만기 연장 성공 여부에 달렸다.