- 입력 2026.10.28 17:35
에스케이하이닉스 및 모회사 등급전망 상향
장기계약 기반 실적 방어와 98조 원대 순현금 호평
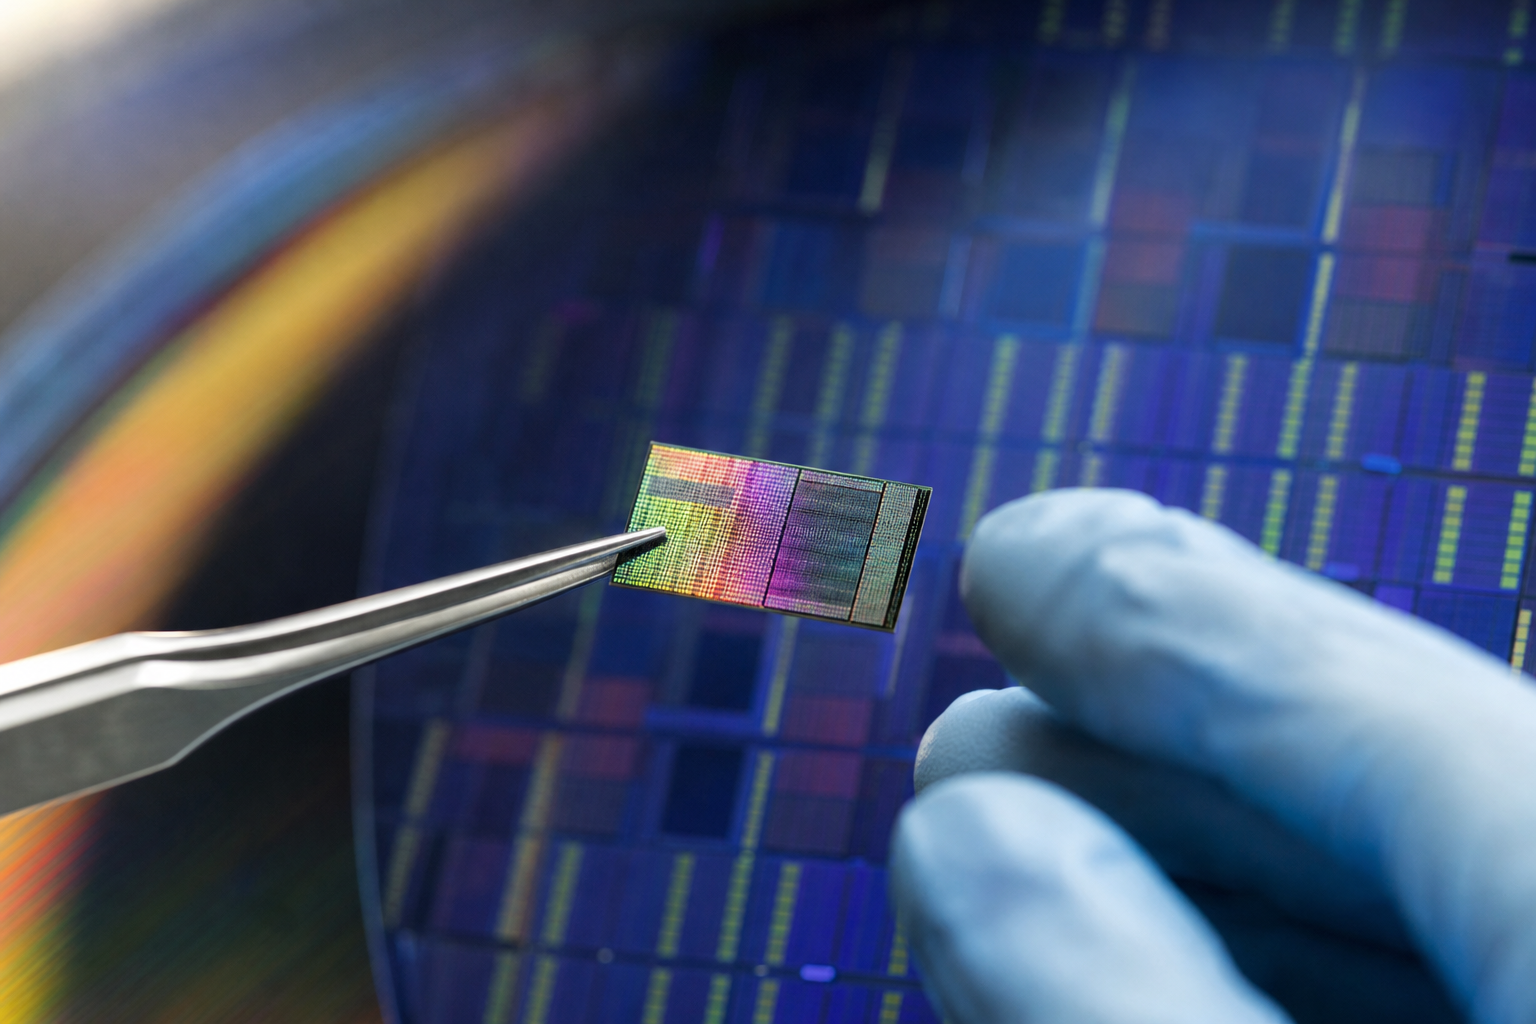
한국신용평가는 28일 에스케이하이닉스와 모회사 에스케이스퀘어의 신용등급 전망을 기존 ‘안정적’에서 ‘긍정적’으로 상향 조정했다. 두 회사의 신용등급은 ‘AA+’를 유지했다. 신용평가업계에서 긍정적 전망은 향후 실적과 재무 상태에 따라 최고 신용등급인 ‘AAA’로 올려 잡을 가능성이 크다는 의미다.
이번 상향 조치로 에스케이하이닉스는 인공지능(AI) 메모리 수요의 구조적 성장기를 맞아 과거 메모리 업계의 고질적인 약점이었던 업황 변동성에 대한 우려를 일정 부분 덜어냈다는 평가를 받는다.
등급 상향의 핵심 배경은 고대역폭 메모리(HBM)를 앞세운 확고한 이익 창출력이다. 에스케이하이닉스는 글로벌 HBM 시장에서 선두를 달리고 있다. HBM은 고객사의 제품 개발 초기 단계부터 메모리 업체가 참여하고 장기간의 성능 인증을 거쳐야 한다. 이 때문에 단기적인 공급업체 전환이나 물량 확대가 어렵다. 자연스럽게 사전 물량 협의와 장기 공급계약이 늘어났고, 이는 수요와 가격 가시성을 높여 하강 국면에서도 방어벽 역할을 하고 있다.
압도적인 재무 완충력도 긍정적 평가에 힘을 실었다. 한국신용평가에 따르면 9월 말 잠정실적 기준 에스케이하이닉스의 총차입금 대비 상각 전 영업이익(EBITDA)은 0.1배 수준으로 현금 창출력 대비 차입 부담이 매우 낮다. 순현금은 98조 7,000억 원에 달한다. 회사가 설비투자를 매출액의 30% 중반 이내로 집행하는 보수적인 재무 정책을 유지하고 있어, 대규모 투자 계획에도 불구하고 2027년까지 순현금 규모는 더 커질 전망이다.
핵심 자회사의 체력 개선은 지주사인 에스케이스퀘어의 신용도 상향으로 직결됐다. 에스케이스퀘어는 계열 내 매출과 자산 대부분을 에스케이하이닉스에 의존하고 있다. 자회사의 신용등급 전망이 긍정적으로 바뀌면서 에스케이스퀘어의 통합기준신용도 상향 가능성이 커졌다. 풍부한 유동성에 기반해 지주사 채무의 구조적 후순위성 심화 우려가 줄어든 점도 유리하게 작용했다.
다만 이 같은 호황이 최고 신용등급 안착으로 이어지려면 넘어야 할 관문도 뚜렷하다. 가장 큰 위험 요소는 AI 인프라 투자를 주도하는 빅테크 기업들의 실제 수익화 여부다. 천문학적인 자본을 쏟아부은 AI 모델과 서비스가 수익을 내지 못하고 투자가 지연될 경우, 장기적인 메모리 수요 성장세 자체가 흔들릴 수 있다.
아울러 미국 정부의 현지 생산 기반 확충 요구에 따른 추가적인 투자 부담과 급속도로 기술을 끌어올리고 있는 중국 메모리 업체들의 견제가 시장 지위에 미칠 영향이 향후 신용도 성패를 가를 핵심 지표가 될 전망이다.