- 입력 2026.11.11 09:18
- 수정 2026.11.11 09:25
- 日本語版
내년 완충자본 도입 시 10조 5,000억 원 적립
부실채권 헐값 매각 압박에 은행권 자산 운용 제약
건전성 사수 탓에 중소기업 대출 축소 불가피
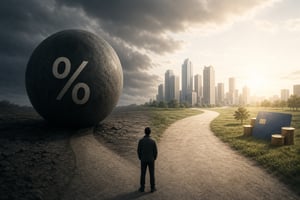
금융당국이 연말 결산을 앞두고 은행권에 부실채권 대손충당금을 더 쌓으라고 압박하고 나섰다. 내년 하반기 가계부문 시스템리스크 완충자본 규제까지 예고된 상황에서, 당국의 조치가 은행의 대출 여력을 옥죄어 중소기업과 취약 차주의 신용공급 위축으로 이어질 수 있다는 우려가 커지고 있다.
금융감독원 황준하 은행리스크감독국장은 10일 서울 중구 은행회관에서 열린 한국금융연구원의 ‘2027년 경제 및 금융 전망 세미나’ 은행산업 토론에서 연말 결산을 앞두고 은행권의 충당금 적립 상황을 집중적으로 점검할 예정이라고 밝혔다. 부실채권 매각이 쉽지 않으면 예상 손실에 대비해 충당금을 충분히 쌓아야 한다는 취지다.
이는 은행권의 부실 자산 처분이 막힌 현실을 도외시한 채 장부상 손실 흡수력만 강요한다는 비판을 받는다. 최근 부실채권 시장은 낙찰가율 하락으로 은행들이 헐값 매각을 강요받는 실정이다. 하나금융연구소 정희수 소장은 부실채권 매각의 어려움을 호소하며 해결책으로 ▲연합자산관리(유암코)의 역할 확대 ▲연기금 및 한국자산관리공사(캠코)의 매입 예산 증액 등을 촉구했다. 하지만 당국은 공적 매입 수요 확대에 선을 그으며 은행 자체의 자본 적립으로 손실을 덮을 것을 주문했다.
자본규제를 둘러싼 금융당국 내 엇박자도 은행권의 짐을 키우고 있다. 내년 하반기 도입 예정인 가계부문 시스템리스크 완충자본이 적용되면 은행의 자본 적립 부담은 급격히 커진다. 은행연합회 심영민 전략기획부장은 주택담보대출 비중 등에 따라 최대 1%의 자본을 추가 적립하는 제도가 시행될 경우, 5대 시중은행에만 최대 10조 5,000억 원의 추가 요구자본이 발생할 것이라고 지적했다.
반면 금융위원회는 자본규제 완화 효과를 앞세우며 엇갈린 신호를 보냈다. 금융위원회 신장수 은행과장은 벤처주식 위험가중치 하향 등을 통해 은행권에 기업대출로 환산 시 150조 원을 공급할 수 있는 추가 여력을 열어줬다고 반박했다. 올해 기업대출과 가계 신용대출이 느는 상황에서도 은행권 보통주자본비율(CET1)이 전년 수준을 유지한 것은 이 같은 규제 완화 덕분이라는 설명이다.
그러나 현장에서는 150조 원의 공급 여력이 장부상 가상 수치에 불과하다는 반론이 잇따른다. 연말 대규모 충당금 폭탄과 10조 원대의 완충자본 부담이 겹치면 은행은 건전성 지표를 지키기 위해 대출 자산을 보수적으로 운용할 수밖에 없기 때문이다. 위험가중치가 높은 기업여신을 확대하려면 기본적으로 안정적인 자기자본과 이익 창출력이 뒷받침돼야 한다.
부실을 털어낼 퇴로 없이 충당금과 자본규제만 거듭 주문하는 정책은 결국 실물경제의 자금 경색을 유발한다. 실제 지방은행의 연체율은 2021년 말 0.30%에서 올해 상반기 1.19%로 급등하며 중소기업과 지방 차주의 부실 위험이 가시화하고 있다. 은행이 대출 성장 목표를 좁히고 위험 회피를 심화하면, 가장 먼저 한계 자영업자와 중소기업이 만기 연장 거절이나 한도 축소의 직격탄을 맞게 된다.
향후 관건은 부실채권을 덜어낼 실질적 시장 통로가 마련될지 여부다. 스트레스 테스트 결과를 바탕으로 한 보수적 대출 관리 지시와 150조 원의 신용공급 여력이라는 상충된 신호 속에서, 당국이 공적 매입 확대와 완충자본 규제 수위를 어떻게 조정할지가 실물경제 지원이라는 금융 본연의 기능 유지 여부를 가를 지표가 될 전망이다.
※ 이 기사는 랑펀미디어 AI 시스템을 통해 수집된 정보를 바탕으로 작성되었습니다.