장기신용등급 ‘A+’ 상향, 순차입금 지표도 크게 호전
엔진 부문 편입해 3분기 누적 영업수익성 8.7%
고금리 환경 속 지속적인 설비투자 대응력 확인해야
NICE신용평가는 9일 HD건설기계의 장기신용등급을 기존 ‘A’에서 ‘A+’로 상향 조정하고 단기신용등급을 ‘A2+’로 새롭게 평가했다고 밝혔다. 올해 1월 HD현대인프라코어를 흡수합병하며 이뤄진 사업 구조 개편이 재무적 성과로 입증된 결과다.
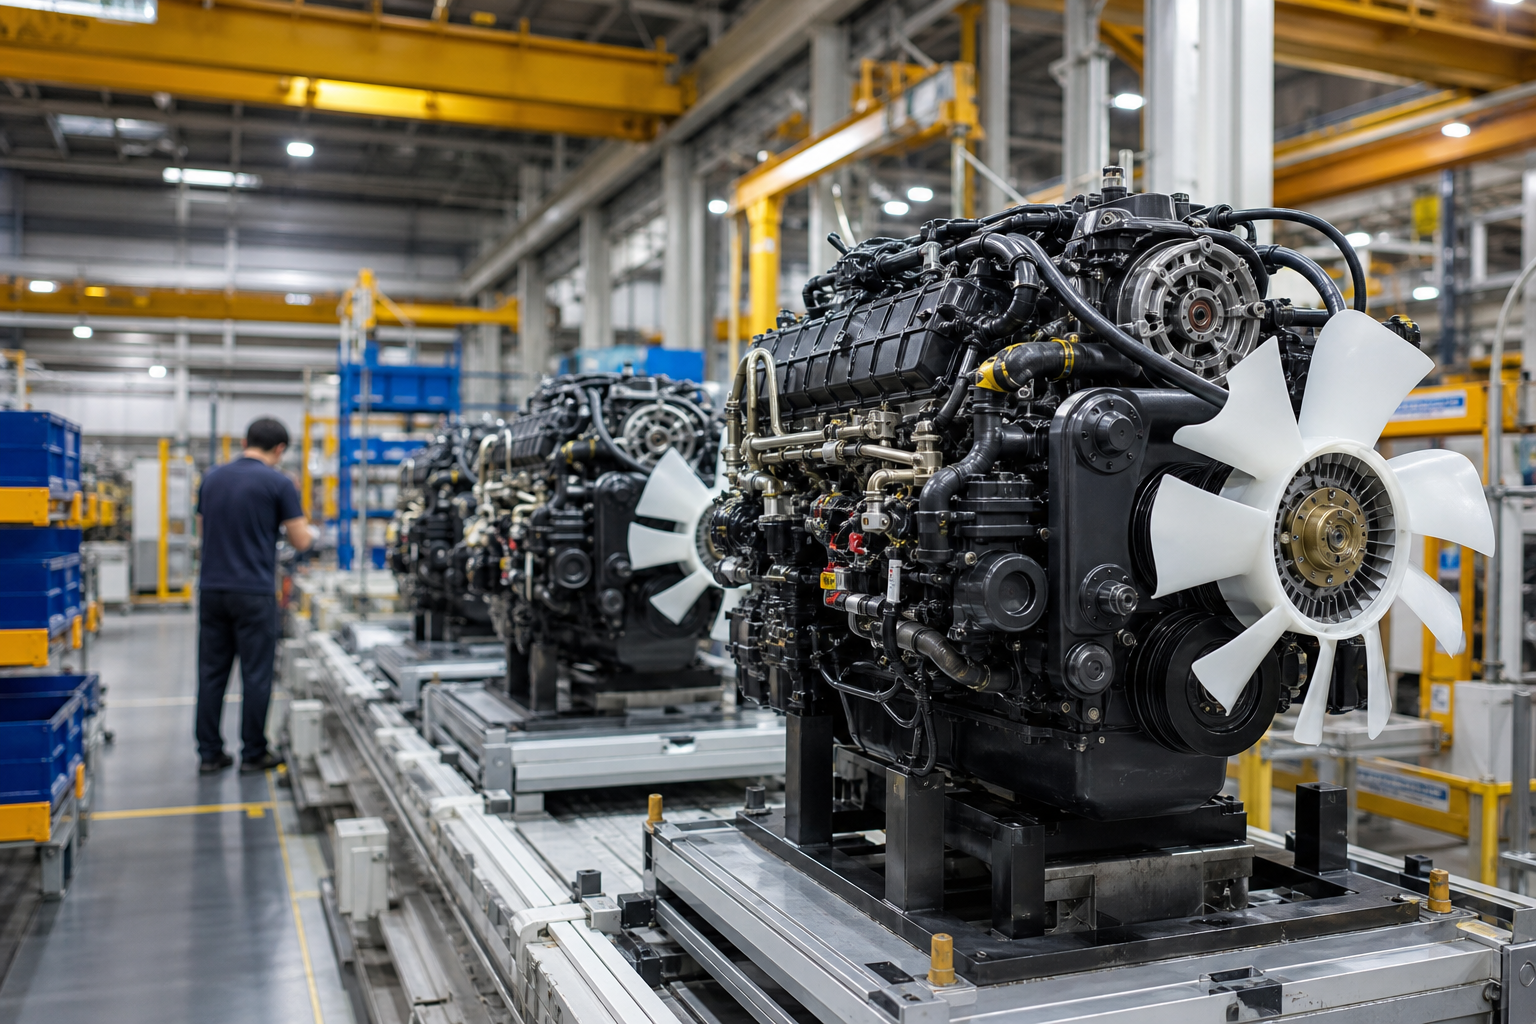
이번 신용등급 상향의 핵심 배경은 합병에 따른 사업안정성 제고다. HD건설기계는 기존 굴착기와 휠로더 중심의 건설기계 사업에 엔진 부문을 신규 편입했다. 엔진 부문은 최근 3년간 평균 영업이익률 12.5%를 기록한 고수익 사업으로, 건설기계 부문의 실적 변동성을 보완하는 핵심 역할을 맡고 있다. 이를 통해 국내 1위 시장 지위를 굳히고 2025년 합산 기준 글로벌 시장점유율 2.3%를 달성하며 경쟁력을 높였다.
엔진 부문 편입 효과는 영업수익성 개선으로 구체화됐다. 올해 들어 발전 및 방산용 엔진 수요가 견조하게 이어지고 선진 시장을 중심으로 건설기계 매출이 고른 회복세를 보였다. 그 결과 고정비 부담이 완화되며 올해 3분기 누적 영업수익성은 8.7%를 기록해 전년 동기(6.0%) 대비 상승했다.
현금창출력 강화와 차입금 감축 노력으로 재무 건전성도 개선됐다. 2021년 3.3배에 달했던 순차입금 대비 상각전영업이익(EBITDA) 비율은 올해 6월 말 0.9배로 대폭 낮아졌다. 회사는 2030년까지 건설기계의 자가 엔진 탑재율을 70~80% 이상으로 끌어올려 원가 경쟁력과 통합 시너지를 극대화한다는 방침이다.
다만 건설기계 업황을 둘러싼 외부 환경은 녹록지 않다. 미국 등 주요국의 고금리 장기화로 인프라 투자가 위축되고 구매 금융 부담이 커진 상태다. 여기에 하반기 이후 이어진 원화 강세와 중동 물류 지연, 아프리카 디젤유 수급 차질 등도 수익성을 위협하는 요인이다.
HD건설기계는 마진이 높은 엔진 부문 외연을 넓혀 돌파구를 찾고 있다. 지난달 미국 인챈티드 락(Enchanted Rock)과 3,879억 원 규모의 가스 발전용 엔진 공급 계약을 체결한 것이 대표적이다. 전북 군산과 인천의 엔진공장 신증설이 속도를 내면 엔진 부문의 전사 이익 기여도는 한층 더 높아질 전망이다.
앞으로 통합플랫폼 신모델 개발과 추가 설비투자에 대규모 자금이 투입되는 만큼, 엔진 부문의 이익 창출력이 합병 이후 불어난 운전자금과 투자 부담을 얼마나 안정적으로 방어할 수 있을지가 중장기 재무 개선의 향방을 가를 것으로 보인다.
※ 이 기사는 랑펀미디어 AI 시스템을 통해 수집된 정보를 바탕으로 작성되었습니다.