- 입력 2026.11.06 09:18
- 수정 2026.11.06 09:25
무보증사채 신용등급 ‘A’에서 ‘A+’로 상향 조정
인프라코어 합병 이후 엔진 부문이 실적 변동성 완충
거시 리스크 대응 및 판매망 통합 시너지 입증이 핵심
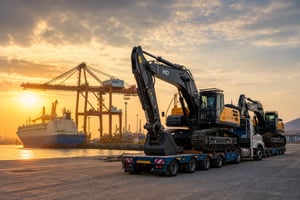
HD건설기계가 무보증사채 신용등급 ‘A+’를 획득했다. 올해 1월 HD현대인프라코어를 흡수합병하며 확보한 엔진 사업이 건설기계 시장의 수요 변동성을 효과적으로 상쇄한 결과다.
한국신용평가와 한국기업평가는 5일 HD건설기계의 무보증사채 신용등급을 기존 ‘A’에서 ‘A+’로 상향 조정했다. 단기 자금 조달 지표인 기업어음(CP) 신용등급도 최우량급에 가까운 ‘A2+’로 신규 평가했다.
이번 등급 상향의 핵심 배경은 합병을 통한 수익 구조 재편이다. 과거 HD건설기계와 HD현대인프라코어는 완성차 영역에서 브랜드만 달리한 채 중복 경쟁을 벌이며 글로벌 경기 침체에 따른 실적 타격을 그대로 받았다. 하지만 통합 법인 출범으로 산업∙발전용 엔진과 사후관리(AM) 사업이 하나로 묶이면서, 외부 충격을 방어할 현금 창출원을 확보했다.
실제로 엔진 사업은 전사 수익성을 크게 끌어올렸다. HD건설기계의 올해 3분기 누적 잠정 실적은 연결 기준 매출 6조 8,305억 원, 영업이익 5,973억 원으로 영업이익률 8.7%를 기록했다. 합병 이전 양사의 합산 영업이익률이 2024년 5%, 2025년 5.5% 수준이었던 것과 비교하면 뚜렷한 상승세다.
엔진 부문은 3분기 누적 매출 1조 1,162억 원을 거둬 전년 동기 대비 12.6% 증가했고, 영업이익률은 14.5%에 달했다. 산업용 및 비상 발전용 수요 확대가 호실적을 이끌었다. 지난 10월 군산 신공장 준공에 이어 미국 엔챈티드록과 3,879억 원 규모의 가스 발전용 엔진 공급 계약을 맺으며 2027~2028년 일감까지 선점해 실적 지속성을 확보했다.
이런 엔진 사업의 높은 채산성은 대외 불확실성을 방어하는 완충재 역할을 했다. 3분기 건설기계 완제품 부문은 중동 분쟁 장기화에 따른 물류 차질과 원화 강세 여파로 주춤했다. 과거라면 전체 수익성 훼손으로 이어졌을 상황이지만, 부품 내재화와 고마진 사후관리 부문이 전사 현금흐름을 방어하며 구조적 수요 붕괴가 아닌 일시적 외부 요인으로 평가받았다.
견조한 현금흐름에 힘입어 재무구조도 안정화됐다. 9월 말 연결 기준 부채비율은 85.5%, 차입금의존도는 20.3%에 불과하며 총차입금 대비 상각전영업이익(EBITDA)은 1.7배 수준으로 낮아졌다. 연간 1조 원 수준의 EBITDA 창출력을 바탕으로, 향후 설비 투자 등 연간 4,000억 원 안팎의 자금 소요를 외부 차입 없이 자체 충당할 여력이 생겼다.
‘A+’ 등급 진입과 ‘A2+’ 기업어음 등급 확보는 자금 조달 시장에서도 중요한 전환점이다. 장치산업 특성상 수주와 설비 교체에 상당한 운전자본이 투입되는 건설기계 산업에서 신용등급 상향은 회사채 발행 시 조달 금리 스프레드를 줄이고 유동성 관리 비용을 유의미하게 낮추는 기반이 된다.
앞으로 지켜봐야 할 지표는 엔진 부문의 고수익을 유지하는 동시에 글로벌 거점 통합에 따른 원가 절감을 실제 수익으로 입증하는 것이다. 현대와 디벨론 두 브랜드의 중복 마케팅 비용을 통제하고 신흥국 중심의 판매망 통합 효과를 실현해야 상향된 신용도를 유지할 수 있다. 미국 대선 이후 무역 장벽 강화나 글로벌 건설경기 침체 장기화 같은 거시 리스크를 새로 편입한 엔진 사업의 성장세로 지속해서 상쇄할 수 있는지가 향후 체력을 판가름할 핵심 기준이 될 전망이다.
※ 이 기사는 랑펀미디어 AI 시스템을 통해 수집된 정보를 바탕으로 작성되었습니다.