기자명
박헌석 기자
- 입력 2026.09.29 11:33
HD현대삼호 실적 차별화, 해외법인 2030년 매출 4조원 목표
올해 자회사 배당금 1조7000억원, 주주환원 강화 기대
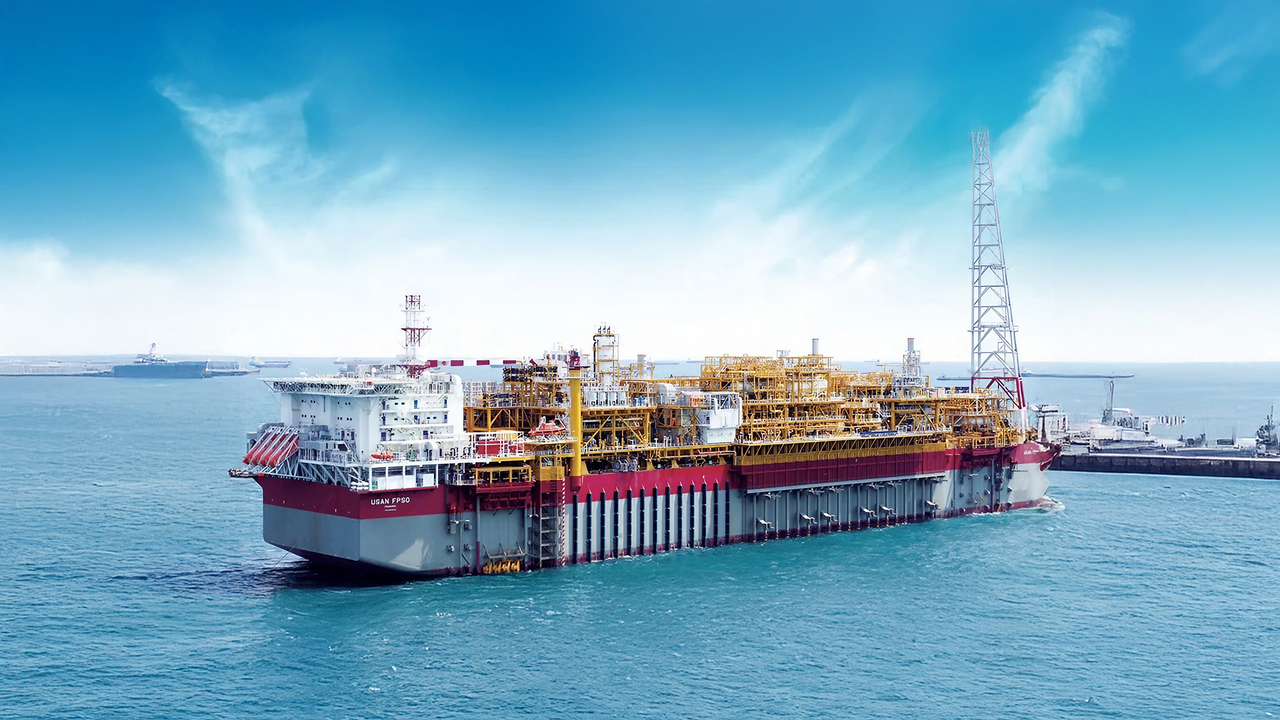
HD한국조선해양이 자회사 실적 호조와 주주환원 강화에 힘입어 투자 매력이 부각되고 있다는 분석이 나왔다.
29일 미래에셋증권은 보고서를 통해 HD한국조선해양에 대한 투자의견 '매수'와 목표주가 47만원으로 분석을 개시한다고 밝혔다. 미래에셋증권은 HD현대삼호의 실적 차별화, 해외법인의 실적 기여, 주주환원 강화를 투자 매력으로 꼽았다.
보고서에 따르면 자회사 HD현대삼호는 2028년 매출액 10조1000억원, 영업이익률 23.3%를 기록할 전망이다. 가스선 반복 건조에 따른 생산 효율 개선과 신조선가 상승이 확인될 경우 추정치 상향 여력도 있다고 분석했다.
해외법인의 성장도 기대 요인으로 지목됐다. 베트남과 필리핀 법인의 증설을 통해 2030년에는 합산 매출액 4조원을 달성할 계획이다. 베트남 법인(HVS)은 2030년 23척 생산 체제로 매출 2조원을, 필리핀 법인(HHIP)은 2029년부터 연매출 1조원을 초과할 것으로 전망됐다.
주주환원 정책 강화도 긍정적으로 평가됐다. 올해 자회사로부터 수취할 배당금은 1조7000억원으로 전년 8215억원 대비 두 배 이상 증가할 것으로 추정됐다. 이를 근거로 현 주가 대비 시가배당률이 5%대에 이를 것으로 내다봤다.
미래에셋증권은 "지속된 조정으로 현재 자회사 가치 대비 HD한국조선해양의 순자산가치(NAV) 할인율이 50%대로 확대됐다"며 "저가 매력이 부각되는 상황에서 매수가 유효하다"고 평가했다.