- 입력 2026.10.21 09:46
주거 사업장 자기자본 규제 2029년으로 2년 유예
PF 연체율 4.56% 유지 속 한계 사업장 생명 연장
금융취약성 장기 평균 도달 속 중소금융 건전성 지표
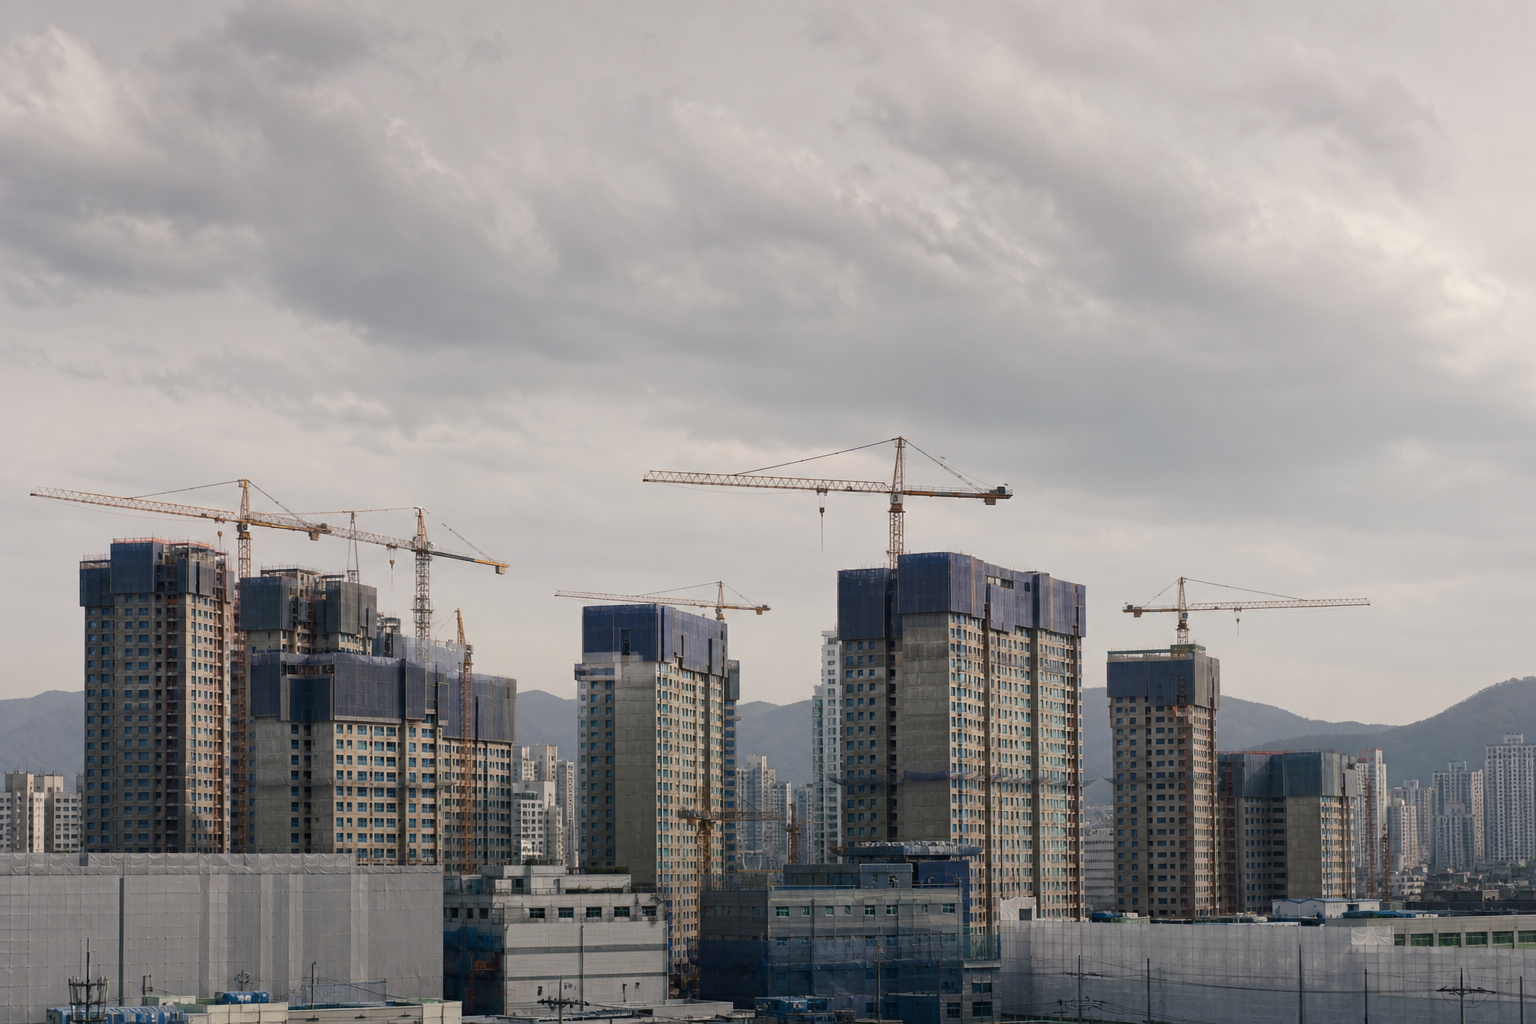
금융당국이 주택 공급 확대를 위해 주거용 부동산 프로젝트파이낸싱(PF) 자기자본비율 규제 시행을 2년 늦췄다. 겉으로는 시장 충격 완화와 자금 공급 촉진을 내세웠지만, 실질적으로는 부실 정리를 미루고 고레버리지 개발 관행의 수명을 연장해 줬다는 지적이 나온다.
금융위원회와 금융감독원 등 관계기관은 13일 합동 점검회의를 열고 주거 사업장에 대한 PF 자기자본비율 규제를 2029년으로 유예한다고 발표했다. 당초 2027년부터 단계적으로 시행할 예정이었으나 이를 2년 늦춘 것이다. 2029년 자기자본비율 5%를 시작으로 매년 기준을 높여 2032년에야 20%를 맞추도록 일정을 대폭 완화했다. 반면 비주거 사업장은 당초 계획대로 2027년부터 관련 규제를 적용받는다. 시행사가 극히 적은 초기 자본만 들고 고금리 브릿지론에 의존해 토지를 매입하는 후진적 금융 구조를 개선하겠다는 본래 취지가 주택 공급이라는 단기 목표에 밀려 퇴색했다는 평가다.
가장 큰 한계는 신용 위험 지표가 규제 유예를 감당할 만큼 안정적이지 않다는 점이다. 6월 말 기준 금융권 PF 대출 연체율은 4.56%로 여전히 4%대 중반의 높은 수준을 유지하고 있다. 정상적인 자금 회수가 불투명해 집중 관리가 필요한 유의·부실우려 여신 규모만 15조 1,000억 원에 달한다. 특히 브릿지론 성격이 짙은 중소금융회사의 토지담보대출 연체율은 32.20%까지 치솟았다.
이런 상황에서 규제 빗장을 풀어 주거 사업장에 자금 공급을 유도하는 것은 부실 자산 정리를 가로막을 위험이 크다. 주거 사업장이 분기별 PF 사업성 평가나 대출 취급 요건, 위험가중치 차등 적용에서 예외를 허용받게 되면, 자기자본 확충 여력이 없는 한계 사업장들까지 퇴출되지 않고 대출을 연장하며 버틸 통로가 열리기 때문이다.
금융시스템 전반의 잠재 취약성도 이미 경계선에 다다랐다. 한국은행이 발표한 올해 2분기 금융취약성지수(FVI)는 46.5를 기록했다. 2024년 1분기 이후 9분기 연속 상승해 외환위기 직전인 1997년 2분기를 100으로 놓는 이 지수의 장기 평균선에 도달한 것이다. 수도권 중심의 자산가격 상승과 가계부채 누증이 주된 배경이다. 여기에 PF 규제 유예라는 미시적 완화책이 더해지면서 자금이 또다시 부동산 부문으로 쏠려 금융 불균형을 키울 수 있다.
통화당국 내부에서도 과도한 레버리지 온존에 대한 우려가 지속해서 나온다. 한국은행 임광규 금융안정국장은 연체율이 여전히 높고 토지담보대출 부실이 심각한 만큼 부실 사업장 구조조정과 금융안정 관리 기조를 늦춰서는 안 된다고 지적한 바 있다.
정부는 금융기관에 위험가중치 완화 혜택을 부여해 브릿지론의 본PF 전환을 유도한다는 구상이지만, 근본적인 해결책이 되기는 어렵다. 시행사의 자본 확충을 강제하지 않은 상태에서 금융회사가 대출 만기를 연장하거나 추가 자금을 투입하면, 향후 부동산 경기가 재차 냉각될 때 제2금융권을 필두로 한 신용위험의 크기만 키울 수 있다. 하반기 부실 사업장 재구조화 실적과 중소금융회사의 연체율 지표가 이번 규제 유예의 파급 효과를 가늠할 핵심 지표가 될 전망이다.