- 입력 2026.11.16 15:09
- 수정 2026.11.16 15:15
- 日本語版
올해 실질 국내총생산 성장률 3.7%로 대폭 상향
AI 특수 걷히는 내년 2.6%로 급격한 둔화 전망
고유가와 내수 부진 겹쳐 중장기 재정 압박 우려
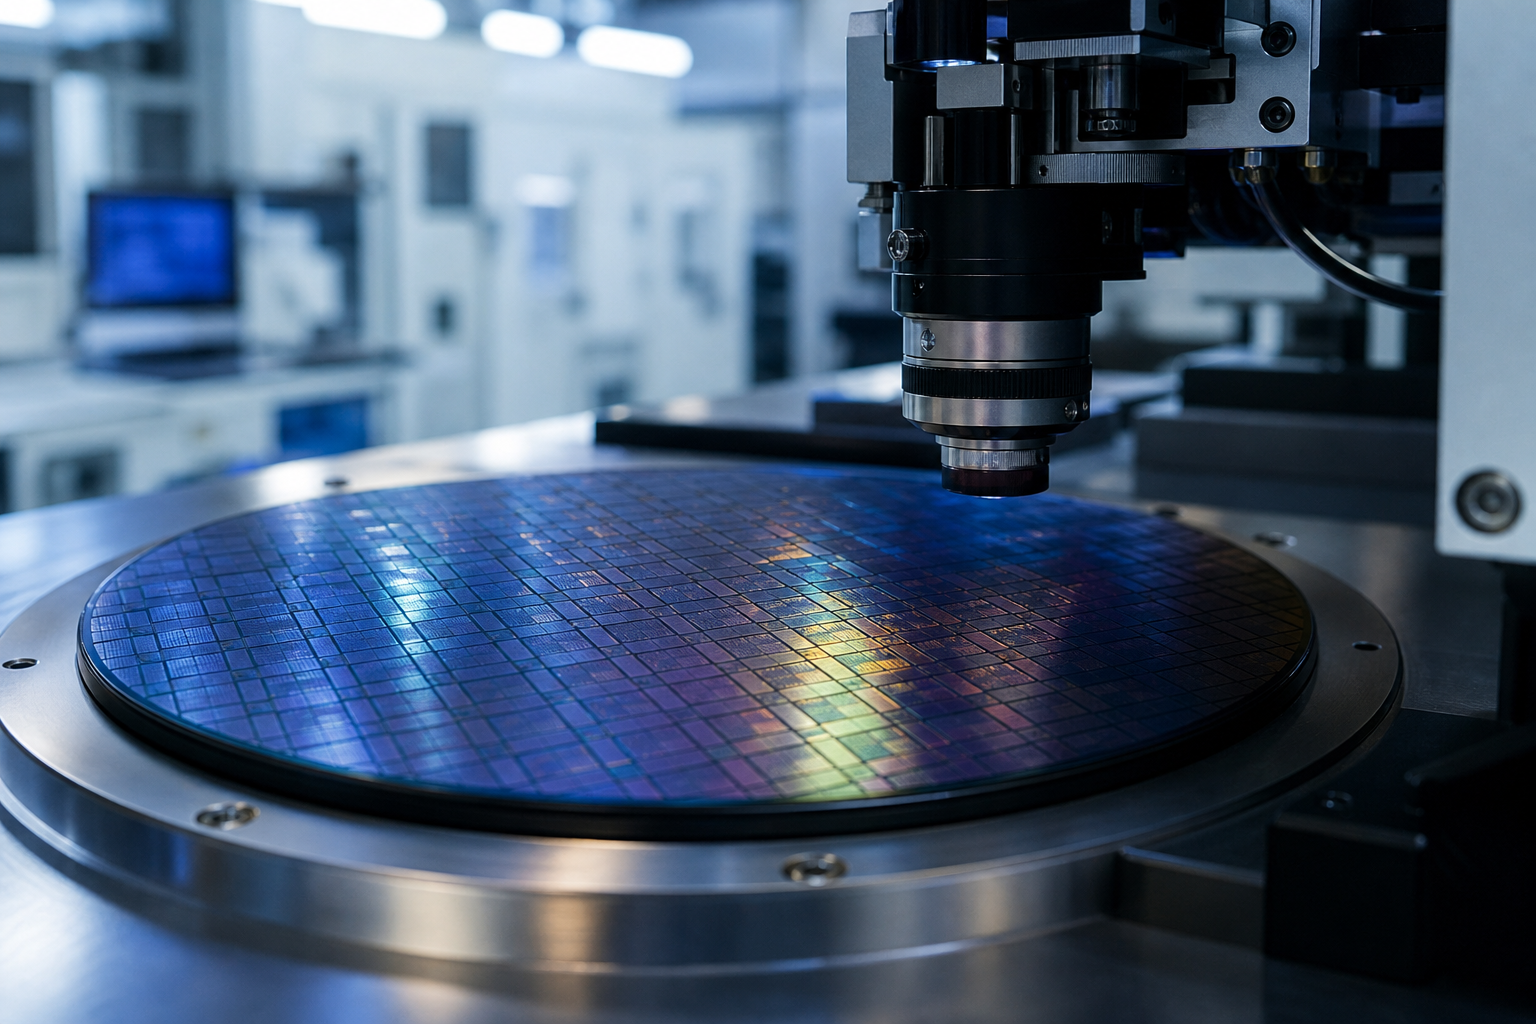
국제 신용평가사 무디스가 한국의 올해 성장률 전망치를 파격적으로 올려 잡았으나, 그 이면에는 한국 경제의 구조적 약점을 겨냥한 경고가 담겼다. 인공지능(AI) 반도체 단일 품목의 수출 호황이 단기 지표를 끌어올리고 있지만, 글로벌 설비투자 증가세가 꺾이면 성장률이 급랭할 수 있다는 분석이다. 국가 채무와 대외 건전성을 지탱하는 펀더멘털이 특정 기술 산업의 사이클에 과도하게 연동돼 있다는 뜻으로 풀이된다.
16일 무디스가 지난 10일 발간한 ‘글로벌 거시경제 전망 2027~2028’ 보고서에 따르면 한국의 실질 국내총생산(GDP) 성장률 전망치는 올해 3.7%, 내년 2.6%, 2028년 2.0%로 집계됐다. 무디스는 올해 2월 1.8%로 제시했던 성장률 전망을 5월 2.5%, 8월 3.5%로 상향 조정한 데 이어 이번에 0.2%포인트 추가로 올렸다. 불과 9개월 만에 연초 예상치의 두 배를 넘는 수준으로 상향된 수치다.
이는 주요 20개국(G20) 선진국 평균치인 1.8%의 두 배를 웃돌며, 주요 국가인 ▲미국 2.3% ▲호주 1.9% ▲독일 1.3% ▲일본 0.7%를 크게 앞서는 기록이다. 국내외 주요 기관과 견줘도 경제협력개발기구(OECD)의 3.7%와 일치하고 국제통화기금(IMF) 3.3%, 한국은행 3.3%, 정부의 7월 전망치 3.0%를 웃돈다.
하지만 신용평가의 핵심 지표인 중장기 성장 지속성을 따져보면 낙관할 수 없다. 무디스는 한국 경제의 올해 성장을 떠받친 원동력으로 고대역폭메모리(HBM)를 비롯한 첨단 메모리 반도체 공급 독점력을 꼽았다. 문제는 이를 지탱하는 글로벌 빅테크의 설비투자 증가세가 뚜렷한 변곡점을 맞고 있다는 점이다. 미국의 대형 클라우드 사업자(하이퍼스케일러) 설비투자 증가율은 올해 100% 이상에서 내년 약 25% 수준으로 급격히 둔화할 것으로 전망됐다. 빅테크 기업들이 천문학적인 자본적 지출을 단행해 신규 데이터센터 증설 속도 조절에 들어갈 가능성이 커졌기 때문이다.
이런 전방 수요의 감속은 무디스가 제시한 연도별 성장률 궤적에 고스란히 반영돼 있다. 올해 3.7%로 정점을 찍은 한국의 성장률은 내년 2.6%로 1.1%포인트 하락한 뒤, 2028년에는 잠재성장률 수준인 2.0%까지 주저앉을 것으로 예측됐다. 무디스는 반도체 슈퍼사이클이 적어도 내년 중반까지 견조할 것이라고 분석했으나, 그 이후를 방어할 뚜렷한 대체 동력이 보이지 않는다고 평가했다. 단기 실적 개선으로 올해 GDP 대비 재정적자가 목표치보다 0.1%포인트 개선된 3.8%를 기록하더라도, 반도체 착시가 걷히면 고령화에 따른 의무 지출과 국방비 부담이 재정 여력을 압박할 수밖에 없다.
거시경제 변수와 금융 비용 역시 한국 경제와 발행 시장의 신용위험을 자극하는 요소다. 무디스는 중동 분쟁 장기화와 호르무즈 해협 통항 차질로 국제유가(브렌트유 기준)가 내년 배럴당 90달러, 2028년 80달러의 고유가 기조를 이어갈 것으로 내다봤다. 한국의 소비자물가 상승률 또한 올해 2.7%, 내년 2.5%, 2028년 2.0%로 둔화 속도가 더딜 것으로 관측됐다.
이에 따라 중앙은행의 통화정책 전환 시점은 내년 하반기 이후로 밀려날 공산이 크다. 긴축적 금융 환경이 길어지면 국채금리와 회사채 발행금리가 높은 수준에 묶이게 되고, 내수 부진과 부동산 프로젝트파이낸싱(PF) 등 한계 기업들의 신용 리스크가 누적될 위험이 커진다.
결국 이번 무디스의 3.7% 전망은 한국 경제의 체질이 근본적으로 개선됐다는 인증이라기보다, 전례 없는 AI 반도체 특수에 따른 단기 호실적의 반영에 가깝다. 반도체 사이클이 하강 국면에 진입하고 미국 클라우드 사업자의 설비투자가 둔화하는 상황에서 내수와 제조업 전반의 기초체력이 이를 받쳐주지 못한다면, 국가신용등급 평가의 무게추는 단기 성장률 상승에서 구조적 재정 건전성과 잠재성장률 하락이라는 하방 리스크로 급격히 옮겨갈 수밖에 없다. 내년 하반기 이후로 예상되는 통화정책 전환 시점과 반도체 이외 산업의 수출 회복세가 한국 경제의 연착륙 여부를 가늠할 지표가 될 전망이다.
※ 이 기사는 랑펀미디어 AI 시스템을 통해 수집된 정보를 바탕으로 작성되었습니다.