- 입력 2026.11.16 18:04
- 수정 2026.11.16 18:10
- 日本語版
기존 0.87%에서 2021년산 관세율 하향 조정
배출권 추가 무상할당을 특정 보조금으로 판정
환경 정책이 무역 장벽으로 작용하는 선례 확립
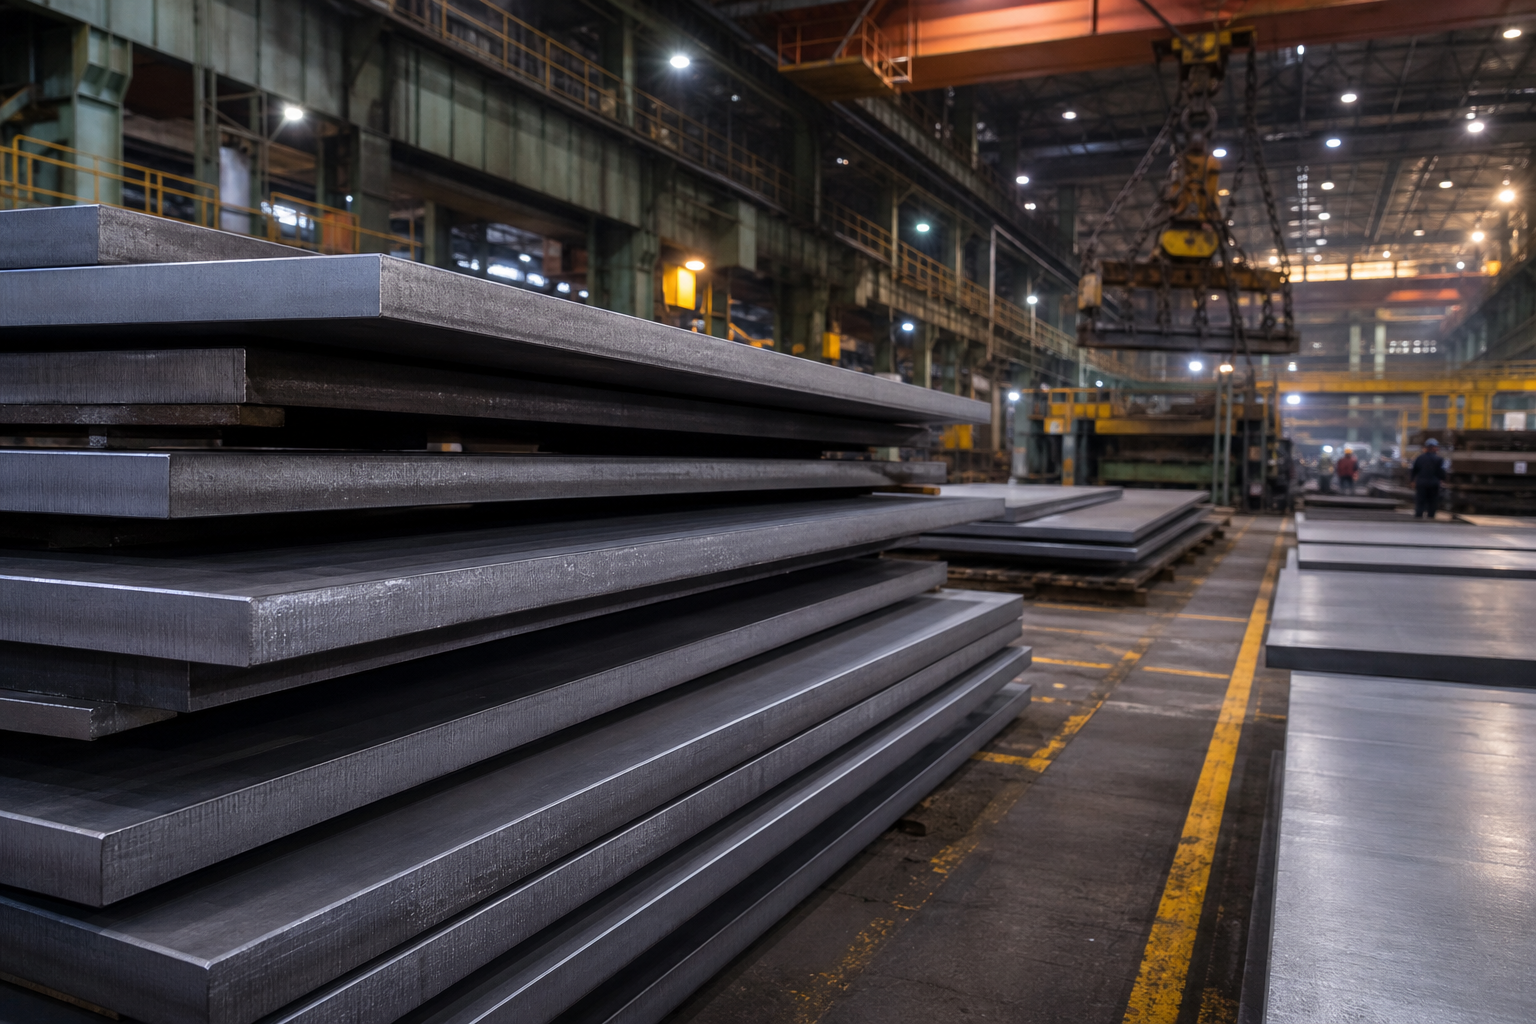
미국 상무부가 포스코의 탄소강∙합금강 후판에 대한 상계관세(CVD) 연례재심에서 관세율을 0.80%로 수정 확정했다. 이번 결정은 관세율 하향 자체보다, 한국 정부의 기후변화 대응 정책인 탄소배출권거래제(K-ETS)를 무역 제재 대상인 특정 보조금으로 미국 법원이 최종 인정한 결과라는 점에서 구조적 의미가 크다.
미 상무부는 포스코의 2021년산 후판 상계관세율을 기존 0.87%에서 0.80%로 하향 조정하고 지난 6일 연방관보를 통해 이를 공식 발효했다. 이는 지난달 27일 미국 국제무역법원(CIT)이 상무부의 2차 재산정 결과를 승인한 데 따른 후속 조치다.
이번 분쟁의 핵심은 한국 정부가 포스코 등 일부 기업에 탄소배출권(KAU)을 100% 무상으로 할당한 조치를 보조금으로 볼 것인가였다. 한국의 배출권거래제는 원칙적으로 기업에 배출권의 90%를 무상 할당하지만, 철강처럼 무역 집약도가 높고 탄소 누출 위험이 있는 업종 등 특정 요건을 충족하는 기업에는 예외적으로 100%를 무상 할당했다.
미 상무부는 이 추가 10%의 무상 할당을 문제 삼았다. 2021년 기준 한국 내 전체 기업 약 90만 6,325곳 중 추가 무상 할당 혜택을 받은 곳이 494곳에 불과하다는 점을 근거로 들었다. 전체의 0.1%에도 못 미치는 극소수 기업에만 혜택이 돌아가므로, 상계관세 부과 대상인 ‘사실상의 특정 보조금’에 해당한다고 판단한 것이다. 상무부는 이 추가 할당 조치에 0.61%의 보조금률을 매겼고, 이를 합산해 포스코의 최종 상계관세율을 0.80%로 산정했다.
포스코와 한국 정부는 비교 기준이 불합리하다고 반박해 왔다. 전체 기업이 아니라 애초에 배출권거래제 제도를 적용받는 684곳을 기준으로 삼아야 하며, 그중 494곳이 혜택을 받았으니 특정 기업에 편중된 보조금이 아니라는 주장이었다.
그러나 미 국제무역법원은 상무부의 손을 들어줬다. 법원은 수혜 대상을 제도 참여 기업으로만 좁혀서 비교하면 특정 보조금 규제를 피하는 ‘빠져나갈 구멍’을 만들어줄 수 있다며 상무부의 산정 방식이 합리적이라고 판결했다. 앞서 현대제철의 탄소배출권 관련 소송에서도 미국 법원은 같은 논리로 보조금의 특정성을 인정한 바 있다.
이번에 확정된 0.80%의 관세율은 2021년 수입분에만 소급 적용되며 수치 자체도 1% 미만이라 당장의 재무적 타격은 크지 않다. 그러나 온실가스 감축을 위한 국내 환경 규제가 수출 시장에서는 무역 장벽으로 작용하는 선례가 확고해졌다는 점은 한계로 남는다.
미국 정부의 이번 결정은 글로벌 무역 시장에서 탄소 배출 규제가 곧바로 가격 경쟁력을 갉아먹는 무기로 변모하고 있음을 보여준다. 유럽연합(EU)이 탄소국경조정제도(CBAM)를 도입해 역외 생산품에 탄소 비용을 물리기 시작했고, 튀르키예 등 다른 국가들도 2027년부터 자체적인 탄소 관세 제도를 도입할 채비를 갖추고 있다. 미국 역시 자국 철강 산업을 보호하기 위해 경쟁국의 전력망 구조나 환경 제도를 정밀 타격하는 방식으로 상계관세 카드를 적극적으로 활용하는 추세다.
미국 정부는 최근 한국산 열연강판 상계관세 재심에서도 배출권거래제와 더불어 한국전력공사의 산업용 전기요금을 주요 보조금으로 지목하는 등 철강 제품에 대한 전방위적인 통상 압박을 강화하고 있다. 당장 다가오는 2024년 및 2025년 대상 상계관세 연례재심 최종판정에서도 이 같은 탄소 규제 연계 제재가 일관되게 적용될 가능성이 크다. 국내 철강업계가 배출권거래제의 정책적 당위성을 미 상무부에 입증할 새로운 방어 논리를 발굴하고, 장기적으로는 실제 공정 내 탄소 배출량을 감축해 보조금 시비 자체를 차단할 수 있을지가 성패를 가를 관전 포인트다.
※ 이 기사는 랑펀미디어 AI 시스템을 통해 수집된 정보를 바탕으로 작성되었습니다.